Émeutes et pillages : comment être indemnisé par votre assureur
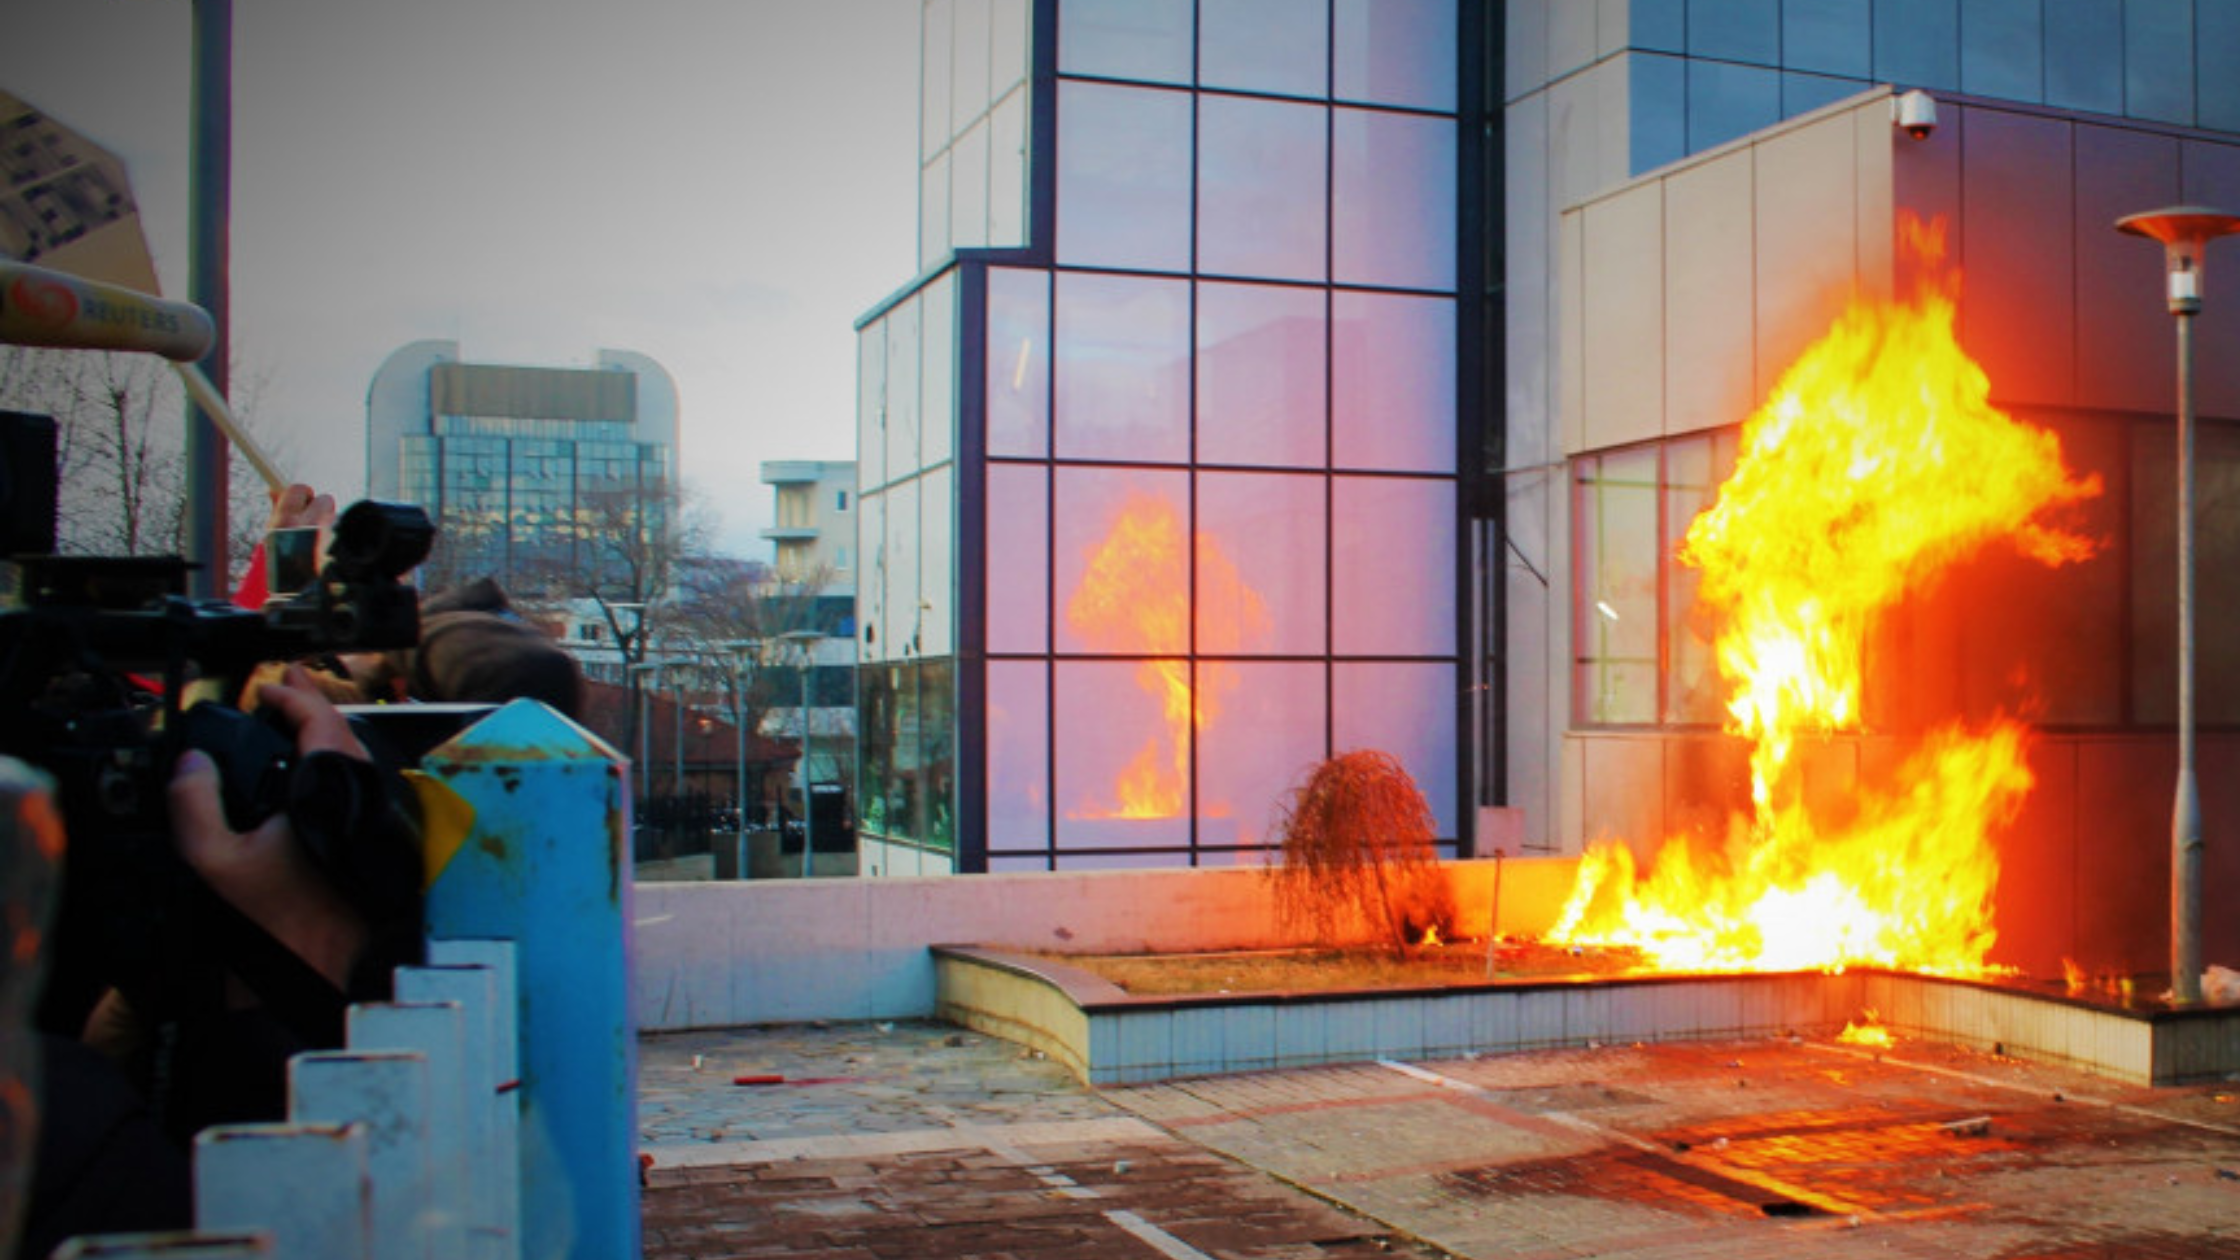
Après les violences urbaines et les pillages du 17 octobre 2026, les assureurs ont décidé, par la voix de France Assureurs, de repousser à 30 jours la déclaration de sinistre. Ils promettent aussi des visites d’expertise plus rapides et des acomptes dans les cas les plus difficiles. Si votre local a été touché, voici comment tirer parti de ces mesures sans vous laisser surprendre par les conditions de votre contrat.
Les engagements annoncés par France Assureurs le 19 octobre
Le communiqué de France Assureurs, publié deux jours après les violences et les pillages qui ont touché plusieurs villes françaises, annonce des mesures valables dans ces circonstances exceptionnelles. La plus concrète touche au calendrier. Les contrats fixent en général à 5 jours le délai de déclaration, et l’article L113-2 du Code des assurances interdit de descendre sous 5 jours ouvrés, ou 2 jours ouvrés en cas de vol. Les assureurs le portent à 30 jours. Deux points restent flous : le point de départ des 30 jours et la situation des vols. Seul votre assureur peut y répondre pour votre contrat.
Les visites d’expertise devraient aussi s’organiser plus rapidement : les assureurs s’appuient sur les cabinets d’expertise et placent en tête les situations les plus sensibles. Des acomptes pourront être versés dans les cas les plus difficiles. Pour un commerce fermé, cette avance de trésorerie pèse lourd, même si elle ne solde pas le dossier.
La présidente de France Assureurs, Florence Lustman, y voit la preuve d’un engagement collectif de la profession en faveur d’une indemnisation simplifiée et plus rapide.
Un délai plus long ne justifie pas d’attendre
L’ordre des démarches compte. La Fédération recommande d’abord un dépôt de plainte, puis la déclaration de sinistre auprès de votre assureur, par le canal de votre choix parmi ceux qu’il propose (courrier, email, téléphone, sms). Un dossier ouvert rapidement peut être visité rapidement, et l’expert voit les lieux avant tout rangement.
Photographiez avant de nettoyer. Un inventaire des biens volés ou détruits, les factures d’achat, des vidéos des locaux et la copie de la plainte forment le socle d’un dossier solide. La méthode est détaillée dans notre article sur la protection de l’entreprise contre les émeutes et troubles civils.
La garantie émeutes se lit dans votre contrat
Sans mention expresse, les émeutes et mouvements populaires ne sont pas couverts : c’est la règle posée par l’article L121-8 du Code des assurances, sauf convention contraire. Tout dépend donc de la garantie émeutes inscrite, ou non, dans vos conditions. Un article de La finance pour tous rapporte qu’en 2023, selon France Assureurs, presque tous les contrats pour commerces et immeubles l’incluaient. Reste à le vérifier pour le vôtre.
Les dégâts n’activent pas tous la même garantie : une vitrine brisée relève du bris de glace, un stock pillé du vol. À chacune correspondent un plafond et une franchise, à retrouver dans vos conditions particulières à côté de la ligne « émeutes et mouvements populaires ».
Si votre activité s’est arrêtée, vérifiez si vous avez souscrit la garantie pertes d’exploitation, facultative par nature. Elle est parfois conditionnée à une fermeture administrative, ce qui exclut l’arrêt volontaire d’un commerce aux vitrines détruites. Pour un véhicule d’entreprise, la garantie incendie couvre la voiture brûlée et la garantie dommages tous accidents la voiture dégradée, deux options généralement facultatives.
Quand le contrat ne prévoit pas la garantie émeutes
L’État peut aussi être appelé en responsabilité. Le texte de référence, l’article L211-10 du Code de la sécurité intérieure, couvre sans faute les dégâts des attroupements et rassemblements. En pratique, le juge distingue le rassemblement du groupe organisé pour commettre des délits, comme l’a rappelé le Conseil d’État le 11 octobre 2023. Un pillage détaché du cortège ne bénéficie donc pas toujours de ce régime.
Votre assureur, une fois qu’il vous a indemnisé, peut se retourner contre l’État : c’est le mécanisme de la subrogation (article L121-12 du Code des assurances). Pour les dommages que votre contrat ne couvre pas, une demande d’indemnisation s’adresse à la préfecture. Faites-vous conseiller par un avocat avant d’aller plus loin, car les conditions sont strictes.
Le temps gagné ne règle pas la question de la couverture
Relire votre contrat sans attendre le prochain sinistre
Un délai allongé aide à bien préparer sa déclaration. Il ne remplace pas les garanties que votre contrat prévoit, et c’est à leur lecture que vous saurez si, et jusqu’où, vos dégâts seront indemnisés.
Une fois la déclaration envoyée, reprenez vos conditions particulières : ligne « émeutes et mouvements populaires », plafond, franchise, pertes d’exploitation. Si l’une de ces protections manque ou vous paraît trop basse, votre courtier peut étudier avec vous un ajustement du contrat.
Besoin d’y voir clair dans votre contrat avant de déclarer ? Les équipes de Grand Est Courtage, à Haguenau et à Colmar, relisent vos garanties avec vous et vous accompagnent pour votre dossier de sinistre.
Notre métier ? Protéger le vôtre.
Demandez un devis ou prenez rendez-vous ou contactez directement l’agence.
Sources : Xommuniqué de presse de France Assureurs du 19 octobre 2026 ; Code des assurances, articles L113-2, L121-8 et L121-12 ; Code de la sécurité intérieure, article L211-10 ; Conseil d’État, 11 octobre 2023, n° 465591 ; La finance pour tous, « Violences urbaines : les démarches pour (espérer) se faire indemniser », 2023.